Echeq: qué es el cheque electrónico, cómo se acepta y qué puede hacer un mayorista con él
Para el mayorista al que un cliente le dice «te mando un echeq a 60 días» y no sabe si le conviene, y para el administrativo que lo ve aparecer en el home banking y no sabe si ya es suyo. Qué es, cómo se emite y se acepta, qué diferencia hay entre común y diferido, qué se puede hacer con él y qué pasa si rebota.
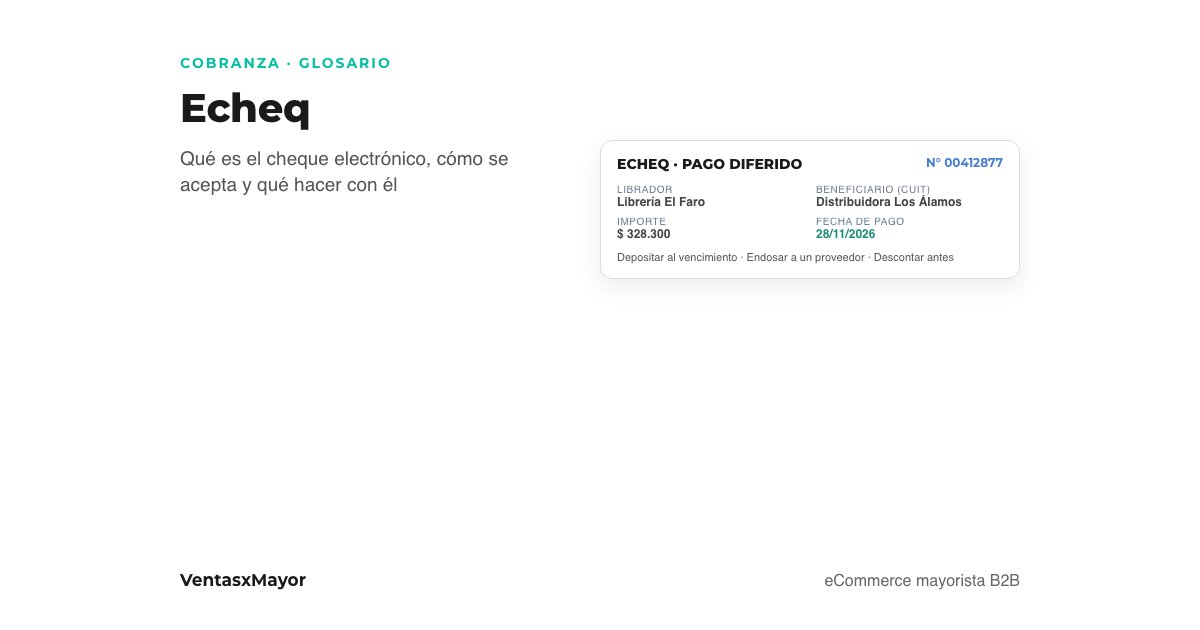
El echeq es el cheque electrónico de Argentina: un cheque que se emite, se endosa, se deposita y se cobra desde el home banking, sin papel. Lo regula el Banco Central y lo ofrecen los bancos desde 2019. Tiene el mismo valor que el cheque de papel, con las mismas reglas de rechazo, y además se puede endosar y depositar sin ir a la sucursal.
En la venta mayorista es el medio de pago a plazo más común después de la transferencia: el comercio paga a 30, 60 o 90 días con un echeq de pago diferido, y el mayorista decide si lo guarda hasta el vencimiento, se lo pasa a un proveedor o lo descuenta para tener el dinero antes. Esta nota explica cada paso, qué conviene mirar antes de aceptar uno y cómo se integra con la cuenta corriente del cliente.
Cómo se emite y cómo se acepta
- El cliente lo emite desde su home banking. Elige la cuenta, carga el CUIT del beneficiario, el importe, la fecha de pago y si es común o de pago diferido. No hay chequera: el banco lo genera y lo registra.
- Al mayorista le aparece en su home banking. El echeq llega a nombre de su CUIT y queda pendiente de aceptación. Hasta que no lo acepta, no es suyo: puede rechazarlo si el importe o la fecha no coinciden con lo acordado.
- Al aceptarlo, queda en custodia del banco. Desde ahí se lo puede depositar al vencimiento, endosar a otro CUIT o descontar. Cada movimiento queda registrado, con la cadena de endosos completa.
Común o de pago diferido
| Tipo | Cuándo se cobra | Para qué se usa en el mayoreo |
|---|---|---|
| Echeq común | Se presenta al cobro desde el día de emisión, dentro del plazo de validez. | Pago contado por otro medio que no es transferencia. |
| Echeq de pago diferido | Tiene una fecha de pago futura; se puede depositar a partir de esa fecha. El plazo máximo lo fija la normativa del BCRA. | Pago a 30, 60 o 90 días: es el instrumento de la cuenta corriente mayorista. |
Qué puede hacer el mayorista con un echeq que recibió
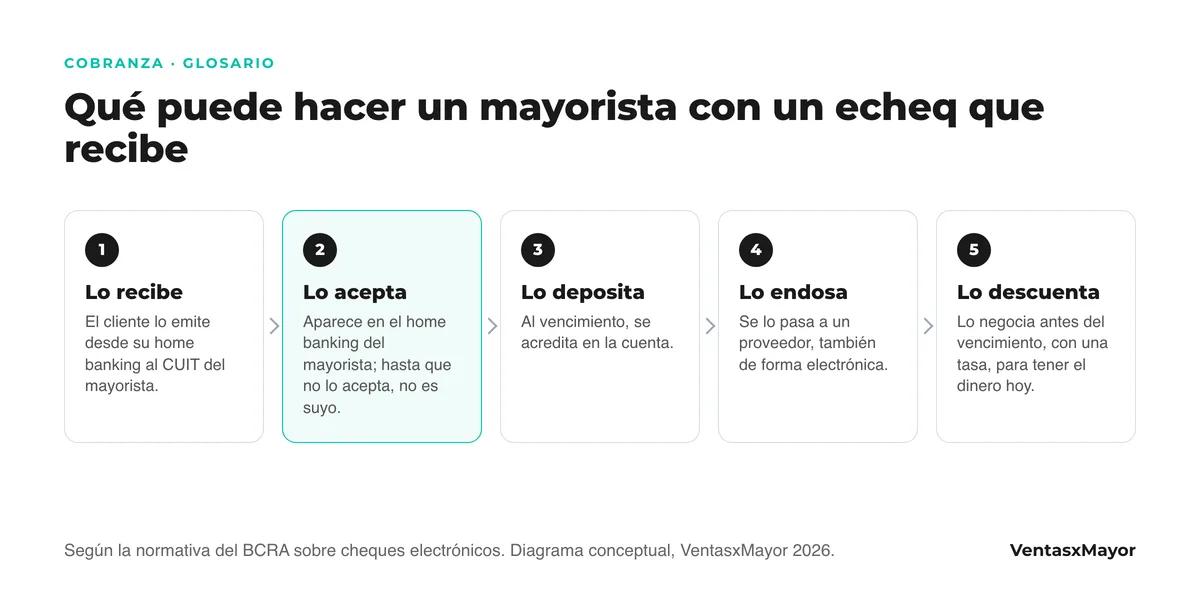
- Depositarlo. Al vencimiento (o desde la emisión, si es común) se deposita en la cuenta desde el home banking y se acredita en los plazos habituales de clearing.
- Endosarlo. Se transfiere a otro CUIT, por ejemplo a un proveedor, como forma de pago. El endoso es electrónico y queda registrado; el que lo recibe también tiene que aceptarlo.
- Descontarlo. Se negocia antes del vencimiento, con un banco o en el mercado de capitales, a cambio de una tasa: se cobra menos, pero hoy. Es la forma habitual de financiar la cuenta corriente de los clientes sin esperar los 60 o 90 días.
- Guardarlo en custodia. Queda en el banco hasta la fecha de pago, sin hacer nada; es la opción por defecto.
Un echeq rechazado por falta de fondos tiene las mismas consecuencias que un cheque de papel rebotado, y el que lo recibió se queda sin el dinero. Antes de aceptar echeqs de un cliente nuevo conviene mirar su situación en la Central de Deudores del BCRA, empezar con plazos cortos y subir el plazo con el historial. En la tienda, la condición de pago se define por cliente: contado para el que recién empieza, cuenta corriente para el que ya demostró que paga.
Qué pasa si rebota
Si al vencimiento la cuenta del librador no tiene fondos, el banco rechaza el echeq y lo informa al BCRA: el librador queda registrado y paga multas, y el beneficiario conserva el documento como título ejecutivo para reclamar. Para el mayorista, lo importante es lo anterior: no entregar mercadería nueva a un cliente con un echeq rechazado sin resolver, y tener la cuenta corriente al día para verlo en el momento.
Cómo lo resuelve VentasxMayor
- Condición de pago por cliente. Cada cliente tiene en su ficha la lista de precios, el mínimo y la forma y el plazo de pago: contado, cuenta corriente a 30 o a 60 días. El pedido llega con esa condición.
- Cuenta corriente. Los pedidos y los pagos de cada cliente se siguen desde la plataforma, y el pedido viaja al sistema de gestión integrado, donde se registra el echeq o la transferencia con la que se cobró.
- Métodos de pago propios. Además de Mercado Pago, la tienda admite métodos definidos por el negocio, como transferencia o echeq, para que el cliente elija el acordado al confirmar.
Preguntas frecuentes
¿El echeq vale lo mismo que un cheque de papel?+
¿Hace falta una cuenta especial para recibir echeqs?+
¿Se puede endosar más de una vez?+
¿Conviene aceptar echeq diferido de un cliente nuevo?+
Fuentes
Siguiente paso
Cuenta corriente y condiciones de pago por cliente
En VentasxMayor cada cliente mayorista tiene sus condiciones comerciales en la ficha: lista de precios, mínimo, forma y plazo de pago. El pedido llega con esa condición y la cobranza se sigue desde la cuenta corriente, con el echeq, la transferencia o Mercado Pago como medio.
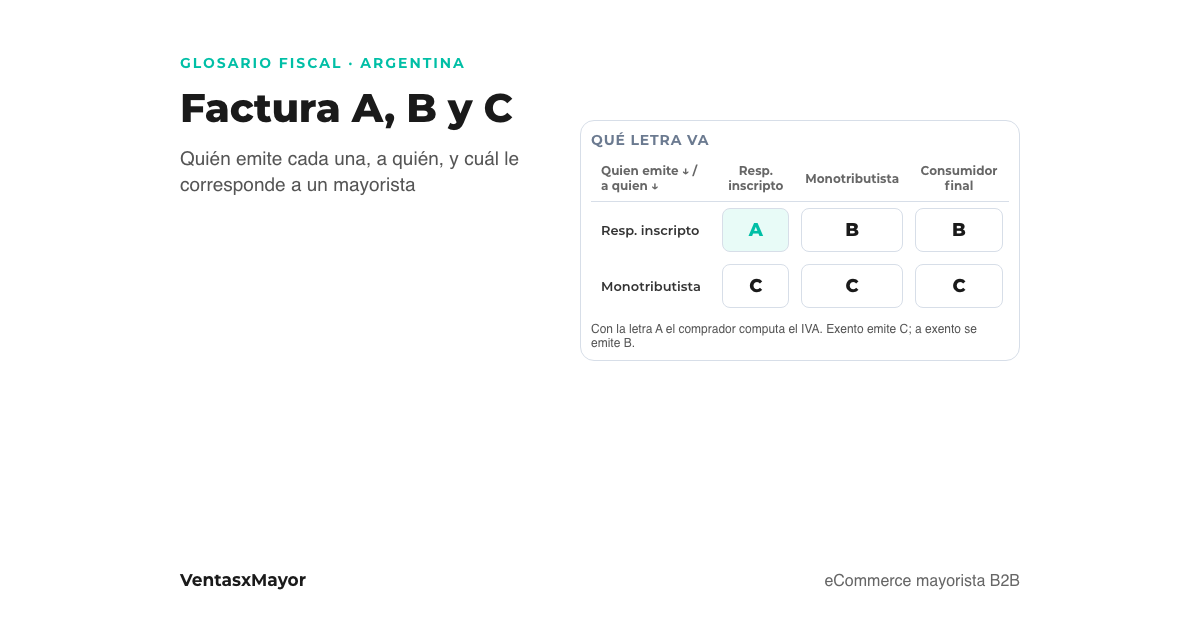
Factura A, B y C: qué diferencia hay y cuál emite un mayorista
Quién emite cada letra, a quién, qué pasa con el IVA, facturas E y M, notas de crédito y débito, y cómo lo resuelve la tienda mayorista.
Cuenta corriente comercial («net 30»): cómo darla a clientes mayoristas sin perder plata
Qué significan net 30, net 60 y 2/10 net 30, cómo decidir el límite de crédito por cliente, qué pasa el día 31 y cómo cobrar sin perseguir facturas. Con datos de Atradius 2026.
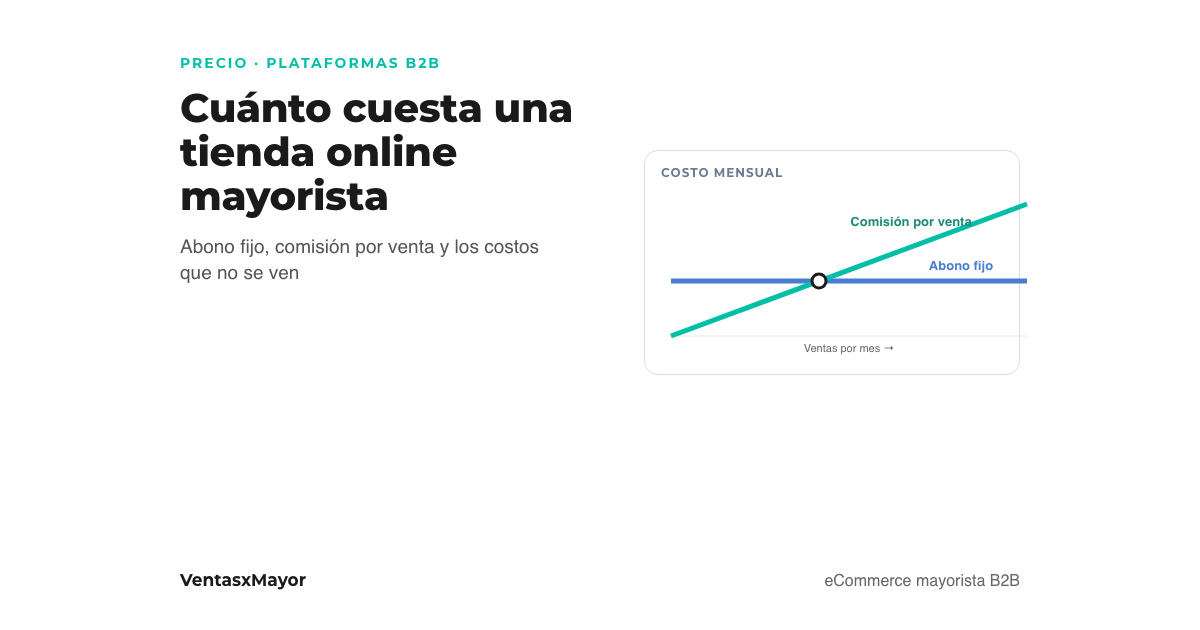
¿Cuánto cuesta una tienda online mayorista? Abono fijo, comisión por venta y los costos que no se ven
El precio de VentasxMayor por país, los seis costos a comparar entre plataformas y un comparador de abono fijo contra comisión por venta.